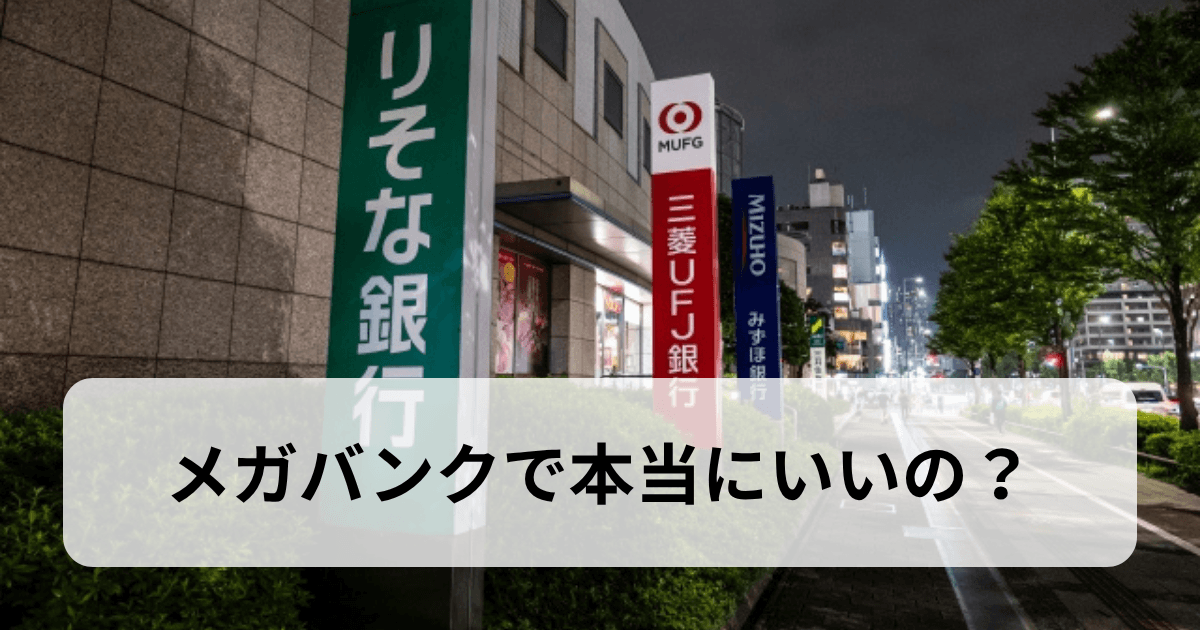
「俺の会社、メガバンクと取引しているんだよね」って喜んでいる社長は、ちょっと危険です。
「メガバンクから融資を受けているんだから、ウチの会社って伸びしろあるんじゃない」って思っているかもしれません。
でも、会社の規模によっては、メガバンクから融資をうけることが、必ずしも安心とはいえないんですよね。
今回は、なぜ小さい会社が、メガバンクから融資を受けることに注意が必要なのかを、解説します。
メガバンクからの銀行融資は、プロパー融資が受けられない
「大きい銀行から融資受けられるって、会社が認められたよね。もっとガンガン行かなきゃ」って思っていませんか?
でも、メガバンクから融資を受けているからって、伸びしろがあるって思われた訳ではないんですよ。
メガバンクから融資を受けることで、デメリットもあるんです。
それが、プロパー融資が受けられないことなんです。
「プロパー融資が受けられないっていうけど、別にプロパー融資なんて受けられなくてもいいんじゃない?」と思うかもしれません。
でも、プロパー融資って大切なんですよ。
だって、プロパー融資がなければ、保証協会付き融資だけってことじゃないですか。
保証協会付き融資だけだと、枠がありますから、限度がきますよね。
メガバンクで融資を受けることで、保証協会付き融資の枠を使い切ってしまうと、その先は融資が受けられないってことになりますよ。
あと、メガバンクって大きい会社がメインターゲットなんですよ。
「じゃあ、うちみたいな小さい会社ってどこで融資を受ければいいの?」と疑問におもいますよね。
銀行融資って、銀行の規模と会社の規模が合わなきゃいけないんですよ。
「銀行が大きければ会社も大きい、銀行が小さければ会社も小さい」というのがいいんです。
もし、メガバンクで保証協会付き融資の枠を使ってしまった場合は、小さい銀行で「プロパー融資を受けたい」と言っても受けることができません。
社長の会社は、どうですか?
私が考える、取引銀行の目安となります。
・年商が1億円未満⇒信用金庫、信用組合
・年商が1億円超~数十億円未満⇒都市銀行
・年商が数十億円以上⇒メガバンク(都市銀行)
会社の年商に当てはめて、取引銀行を変えることも重要ですよ。
メガバンクからの銀行融資は、引き際が早い
「メガバンクって、大きいからツブレないし、やっぱり良い取引相手なんだよ」って思っていませんか?
実は、メガバンクって、会社の内容が良くないと、すぐに融資が受けられなくなっちゃうんですよ。
メガバンクから融資を受けたとしても、業績が良い時だけで、業績が悪化した時は注意が必要なんです。
「えっ、でも今は融資受けられてるよ。だから、問題ないんじゃない?」と思うでしょう。
今はいいのですが、業績が悪くなったら、追加融資とかって応じてくれませんよ。
もちろん、「早く返せ」とか「一括返済しろ」ということはありませんが、対応が悪くなります。
「じゃあ、どこの銀行にしたらいいの?」って話になりますよね。
やっぱり、会社に合った銀行となります。
さっき、売上の規模での目安を書きましたが、あの基準でいくといいですね。
たとえば、年商1億円未満の会社が信用組合・信用組合と取引したとします。
もし、会社の業績が悪くなったらどうなると思いますか?
信用金庫・信用組合は、地域に根ざしている金融機関なので、業績が悪くなってもサッと手を引いたりはしないんです。
もし、サッと手を引いたり、すぐに返済しろという感じの態度を見せると、地域に悪いウワサが流れてしまうからなんです。
だから、ピンチのときには、頼りになるのが、会社にあった銀行なんです。
「それなら、ピンチの時だけ信用金庫・信用組合に、助けてもらえばいいんじゃない?」と考えるかもしれません。
さすがに、信用金庫・信用組合でも助けることはできませんよね。
日頃の取引があるからこそ、ピンチの時に対応してくれるからです。
社長は、ピンチの時のことを考えていますか?
会社に合った銀行を選んでいないなら、ピンチのときに助けてもらえないかもしれません。
銀行選びも、銀行融資の1つですよ。
メガバンクからの銀行融資は、取引銀行が増やしにくい
「なんか話を聞いていたら、他の銀行にも話を聞いてみたくなったな。今から間に合う?」と思ったでしょう。
でも、なかなかキビシイかもしれません。
その理由は、「保証協会付き融資の枠がないから」なのです。
確認してみて、保証協会の枠があれば、いけるかもしれません。
「保証協会の枠がないと、なんで新規の取引がダメなの?」と思うことでしょう。
それは、新しい銀行は、社長のことや社長の会社のことを、あまり知らないからです。
どんな会社なのかわからないから、慎重に行きたいんで、最初は保証協会付き融資から始めたいんです。
でも、メガバンクで保証協会付き融資の枠を使い切ってしまうと、「ちょっと取引は・・・」って話になってしまいます。
社長の会社はどうでしょうか?
メガバンクで、保証協会付き融資の枠を使い切っていませんか。
もし、銀行の変更をしようと思っているなら、早めに動いた方がいいですよ。
メガバンクから銀行融資を受けている社長、実は危ないです!のまとめ
今回お伝えしたいのは、メガバンクから融資を受けることが悪いってことではありません。
会社に合った銀行を選んでほしいのです。
今の会社が、取引している銀行とあっているかを確認してみましょう。
もし、合っていないようなら、考え直してみることをオススメします。
・銀行融資や資金繰りの勉強をしたい方⇒社長・個人事業主のための銀行融資・資金繰り入門セミナー
・銀行融資や資金繰りの相談をしたい方⇒銀行融資・資金繰りのスポット相談サービス
・銀行融資・資金繰りのサポートを受けたい方⇒銀行融資サポートサービス
編集後記(2719)
昨日は、子どもといっしょに1日いました。
仕事をやりながらですが、うまく一緒に過ごせた気がします。
55日記(3049)
学校が休校だったため、家にいました。
勉強を頑張ってくれました。
66日記(2276)
目がかゆいということで、眼科にいきました。
薬もらって来たことがうれしかったようで、「これをしてから、これをする」と自慢していました。